チャットレディの経費、何が落とせる?確定申告で損しない仕分け方
最終更新 2026-10-19|運営 チャトナビ(合同会社HPN)
「チャットレディの経費って、家賃や美容代もぜんぶ入れていいの?」
「レシートは取ってあるけど、どこまで書いていいのか分からない」
はじめての確定申告を前に、手が止まっている方に向けた記事です。この記事は、Stripchat・DXLIVEを扱う現役の事務所が、経費の線がどこに引かれているのかを国税庁の公開情報をもとに整理したものです。「経費になるもの一覧」を配る形にはしていません。配信の現場で実際に分かれ目になる場面に絞って書きます。
なお、チャットレディのお仕事は18歳以上(高校生不可)が前提です。この記事は、すでに報酬を受け取っている、またはこれから受け取る予定の方を想定しています。
チャットレディの経費はどこまで認められる?線は「品目」ではなく「区分できるか」
先に結論です。国税庁が線を引いているのは品目ではなく、そのお金が収入を得るために直接必要だったと区分できるかどうかです。
国税庁のタックスアンサー「No.2210 必要経費の知識」には、必要経費に入れられる金額として次の2つが挙げられています。
- ・総収入金額に対応する売上原価その他、その総収入金額を得るために直接要した費用の額
- ・その年に生じた販売費、一般管理費その他業務上の費用の額
ここに品目の一覧はありません。「衣装ならよい」「美容代はだめ」という書き方ではなく、書かれているのは「収入を得るために直接かかったお金かどうか」という条件です。
ですので、ネットで見かける「チャットレディの経費になるもの一覧」は、その条件に当てはまりやすい品目を並べたものにすぎません。一覧に載っているから必ず通る、という性質のものではありませんし、載っていなくても、配信のために直接必要だったと説明できるなら入る余地はあります。
※ 根拠となる条文は所得税法第37条と同法施行令第96条です。金額や取り扱いは年分で変わることがあるため、申告する年分の情報を国税庁のサイトで確認してください。
通勤か在宅か。経費を探す前に「払ったのは誰か」を数える
最初の分かれ目は、通勤で配信しているか、在宅で配信しているかです。経費は自分が払ったお金のことで、自分が払っていないお金は、配信にどれだけ必要でも経費に書きようがありません。
チャトナビの業務委託契約書の経費の条項では、次のように定めています。
| 配信のしかた | 機材・設備・通信 | 経費の考え方 |
|---|---|---|
| 通勤して配信 | 事務所が用意した設備・機材を無償で使える | 自分の支出がないので、その分は対象外 |
| 在宅で配信 | 配信に必要な機材や通信費などは原則として自分の負担(事務所が機材を貸し出す場合を除く) | 自分で払った分が、区分や金額の線の検討対象になる |
たとえば事務所の個室で、事務所のカメラと照明とパソコンを使って配信した日は、その機材代も部屋の電気代も自分の財布から出ていません。これは、チャトナビに限らず通勤部屋を使うどの事務所にも通じる考え方です(契約の中身は事務所ごとに違うので、ご自身の契約書で確認してください)。
もう一つ。チャトナビでは報酬を振り込むときの振込手数料も事務所負担にしています。これも自分が払っていないので経費にはなりません。細かい話に聞こえますが、「経費になるもの」を探す前に「自分が払ったもの」を数える、という順番にすると、迷う項目がかなり減ります。
家賃・光熱費・通信費はどこまで?条文の線は「明らかに区分できる」
在宅で配信している方が、いちばん悩むのがここです。家賃や電気代のように私生活と配信の両方で使うお金を、国税庁は家事関連費と呼んでいます。No.2210には、こう書かれています。
注目してほしいのは、割合の数字が一つも書かれていないことです。「家賃の何%まで」という基準を国税庁は示していません。示しているのは「取引の記録などに基づいて」「明らかに区分できる場合」という条件のほうです。
つまり、正解の%が先にあるのではなく、自分で区分して、その区分を説明できる状態にしておく作りになっています。「家賃は3割までなら大丈夫」のような数字を見かけたら、それがどこから来た数字なのかを確かめてください。
では区分を説明するために何を残すか。在宅で配信している方なら、最低でも次の3つです。
- ・配信した日と、その日に何時間配信したか
- ・配信に使っている部屋の広さが、家全体のどれくらいか
- ・その回線やパソコンを、配信以外でどれくらい使っているか
配信した日と時間は、あとから思い出そうとすると必ず分からなくなります。カレンダーに配信した日の印を付けるだけでも、1年が終わったときに数えられます。収入のほうは配信サイトの管理画面に履歴が残るので、突き合わせると、自分で作った数字ではないことを説明しやすくなります。
正直に言うと、この記録づくりがいちばん面倒です。ただ、面倒なのは年に1回ではなく毎月なので、いま始めるのがいちばん軽く済みます。在宅配信の機材や環境そのものについては在宅チャットレディに必要な機材と環境づくり|費用の目安と最低ラインにまとめています。
機材は「10万円」の線。美容代と衣装は分かれ目が違います
配信のために買ったものは、値段によって書き方が変わります。国税庁のタックスアンサー「No.2100 減価償却のあらまし」には、使用可能期間が1年未満のもの、または取得価額が10万円未満のものは、その取得に要した金額の全額を、業務に使い始めた年分の必要経費にすると書かれています。
| 買ったものの取得価額 | 経費にする書き方(No.2100) | 仮の数字での当てはめ |
|---|---|---|
| 10万円未満(または使用可能期間1年未満) | 買った年に全額を必要経費にする | 8万円のマイク → その年に8万円 |
| 10万円以上20万円未満 | 一括償却資産として、合計額の3分の1ずつを3年間に分けて必要経費にできる | 15万円のパソコン → 15万円 ÷ 3 = 5万円を3年間 |
| 20万円以上 | 資産の種類ごとに決められた年数に分けて経費にしていく | 年数は種類ごとに異なるため、税務署か税理士に確認 |
※ 表の右列は計算の仕組みを見るための仮の数字で、実際の購入額や相場を示すものではありません。
機材は金額で線が引かれているので、比較的まよいません。まようのは美容代と衣装のほうで、こちらは値段ではなく、さきほどの「明らかに区分できるか」の話に戻ります。
- ・配信のときにしか着ない衣装は、配信のために直接必要だったと説明しやすい側
- ・ふだんも着ている服は、区分の説明がむずかしくなる側
- ・ネイル・ヘアサロン・化粧品は、配信のためでもあり私生活のためでもあることが多く、区分が最もむずかしい項目
「美容代は経費になります」と言い切る記事もありますが、国税庁の考え方から言えるのは「区分できた金額に限られる」というところまでです。自分の場合にどこまで区分できるのかは、税務署か税理士に確認してください。
経費を引くと何が変わる?計算例
なぜ経費が大事なのか。確定申告で課税の目安になるのは、受け取った報酬そのものではなく所得、つまり報酬から経費を引いた金額だからです。
(仮の数字の例)報酬100万円、経費20万円 → 100万円 − 20万円 = 所得80万円
申告が必要になる目安も所得で見る場合があります。たとえば会社やパートで給与を1か所から受けていて、その全部が源泉徴収されている方は、国税庁のNo.1900によると、給与所得と退職所得を除く各種の所得金額の合計が20万円を超えると確定申告が必要です。仮の数字を当てはめると、次のようになります。
報酬45万円 − 経費20万円 = 所得25万円 → 20万円超
同じ報酬でも、経費の認められ方で結論が変わりうるということです。ただし、この20万円は所得税の話で、住民税の手続きは別です。申告が必要かどうかは、ほかの所得や控除によっても変わるため、いくらから申告が必要かの全体像はチャットレディの確定申告|いくらから必要?やり方と注意点で、住民税や扶養との関係はチャットレディの扶養と住民税|会社バレとの関係を整理で整理しています。
海外サイトで配信してドルで受け取っている方も、この話の外ではありません。国税庁のNo.2010には、非永住者以外の居住者は国内外を問わずすべての所得に課税されると書かれています。日本に住んで配信している以上、受け取りがドルでも申告の対象として考えるのが基本です。
帳簿の保存にも線があります。No.1500によると、業務に係る雑所得として申告する場合、前々年分の収入金額が300万円を超える方は現金預金取引等関係書類の保存が必要です。ここは「所得」ではなく「収入金額」で見ます。
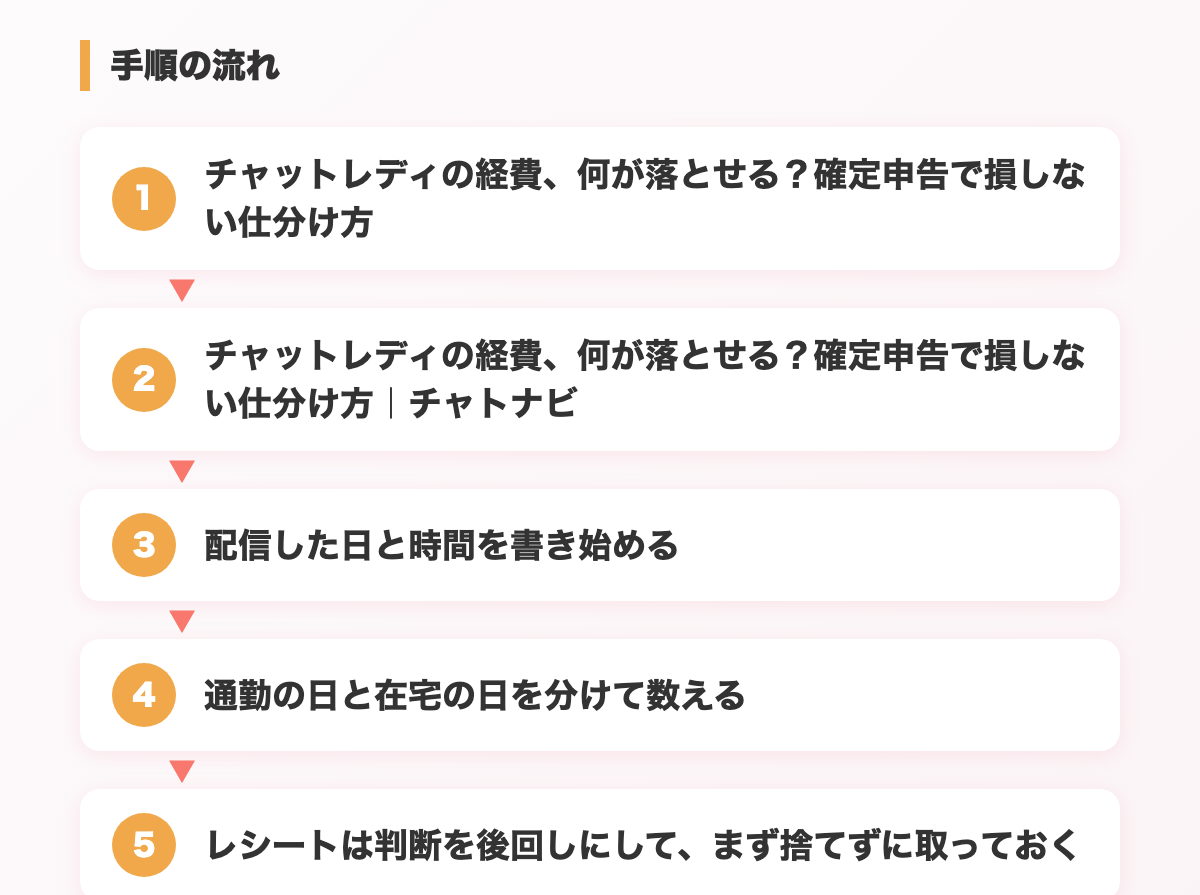
経費の記録の残し方(今日からの手順)
配信した日と時間を書き始める
通勤の日と在宅の日を分けて数える
レシートは判断を後回しにして、まず捨てずに取っておく
配信のために買ったものを、10万円の上か下かで分ける
月ごとの入金額を書き留める
迷った項目は税務署か税理士に聞く
よくある失敗・つまずきやすい点
1. 自分が払っていないものを経費に入れてしまう
事務所の設備で配信した日の機材代や、事務所が負担した振込手数料などです。「配信に必要だったから」という理由だけでは、自分の支出にはなりません。
2. 家賃や通信費を、根拠なく「何割」と決めてしまう
ネットで見た割合をそのまま使い、あとから説明できなくなるパターンです。条文が求めているのは割合ではなく、記録にもとづく区分です。
3. 配信した日の記録がなく、1年分を思い出せない
いちばん多い失敗です。後から作った数字は、収入の履歴と突き合わせても説明しにくくなります。
4. 古い金額で判断する
基礎控除は令和7年分から改正されました。国税庁のNo.1199を見ると、令和6年分以前は48万円だった枠が、令和7年分では合計所得金額132万円以下の方で95万円になっています。ネット上には、改正前の「48万円」のまま残っている記事が多くあります。私たち事務所の古い案内資料にも同様の表記が残っていたため、見直しを進めています。金額は必ず、申告する年分のNo.1199で確認してください。
5. 特例の対象かどうかを、自分で決めてしまう
国税庁のNo.1810には「家内労働者等の必要経費の特例」があり、実際の経費がそれより少なくても、決まった金額まで必要経費にできるとされています。ただし対象になる人の範囲は、家内労働法に規定する家内労働者や外交員、集金人、検針人のほか、特定の者に対して継続的に人的役務の提供を行うことを業務とする人、と書かれており、チャットレディが当てはまるかどうかは判断が分かれます。当てはまるとも、当てはまらないとも、この記事では言えません。税務署で自分の状況を伝えて確認してください。
6. 身バレを心配して、申告を避けてしまう
申告しないことは身バレ対策になりません。会社に知られる経路や住民税の扱いはチャットレディの身バレ対策|親・友人・会社にバレない方法で整理しています。
よくある質問
Q. 家賃や光熱費は何割まで経費にできますか?
国税庁は割合を示していません。取引の記録などに基づいて、業務のために直接必要だったことが明らかに区分できる場合の、その区分できる金額に限られます。配信した日と時間、部屋の広さなどを記録しておき、具体的な扱いは税務署や税理士に確認してください。
Q. 美容院やネイル、化粧品は経費になりますか?
配信のためでもあり私生活のためでもあることが多く、区分して説明できた金額に限られます。一律にどちらとも言えないため、自分の場合の扱いは税務署か税理士に確認してください。
Q. 事務所の通勤部屋で配信する場合、機材代や電気代は経費になりますか?
経費は自分が支払ったお金のことなので、事務所が用意した設備を無償で使っている分は、自分の支出がなく対象になりません。
Q. 経費の判断を事務所に頼めますか?
事務所にできるのは、経費の考え方と記録の残し方をお伝えするところまでです。個別の支出が経費になるかどうかの判断は、税理士か税務署の仕事で、事務所が代わりに決めることはできません。
まとめ
経費の線は、品目ではなく区分できるかどうかで引かれています。まず自分が払ったお金かどうかを数え、私生活と兼ねるものは記録で区分し、機材は10万円の線で書き方を分ける。この順番で整理すると、迷う項目はかなり減ります。
私たちは税理士ではないので、「これは経費です」とは言えません。それでも、何を記録しておけば困らないかは、面談でも配信が始まってからでもお伝えできます。数字の話でつまずいたまま配信を続けてほしくないので、質問だけでも気軽にどうぞ。
なお、具体的な金額や扱いは年分や状況で変わります。詳しくは国税庁・税務署・税理士など一次情報を確認してください。
関連:チャトナビの求人トップへ
※ 本記事は国税庁のタックスアンサー(No.2210、No.2100、No.1900、No.1199、No.1810、No.1500、No.2010。令和8年4月1日現在の法令等に基づく内容として公開されているもの)と、チャトナビの業務委託契約書をもとに作成しています。税務・法律の個別の判断を行うものではなく、税理士による監修を受けたものでもありません。最新の金額・取り扱いは国税庁、税務署、税理士など一次情報をご確認ください。具体的な給率は、支払いサイクルや契約形態で変わるためLINEでご案内しています。
執筆・監修 チャトナビ運営事務局
Stripchat・DXLIVEを扱う現役の配信事務所(合同会社HPN)。日々の運営データと面談で聞かれる実際の疑問をもとに記事を書いています。
あわせて読みたい
チャットレディの収入シミュレーションは信じていい?鵜呑みにしない3つの注意【2026年版】
売上換算と手取りの違い、稼働時間の落とし穴、新人期間の注意を計算例とロードマップで解説
配信機材は買う?借りる?初期費用を3パターンで比べました【2026年版】
自分で揃える・貸与・通勤の3パターンを、誤解の検証と計算例つきで正直に比較します
DXLIVEで売上を伸ばす5つの習慣|伸び悩む人が見直すチェックリスト
切り方・時間帯・覗き会員・見た目・配信後の連絡を、やってはいけないことと計算例つきでチェックリスト化しました
Stripchatのゴール設定はどう決める?初心者が失敗しない4つの型
金額・段階数・中身の決め方を4つの型で比較。トークンの計算例とよくある失敗5つも、現役事務所がまとめました