副業収入が増えたら国保・年金はどうなる?会社員と扶養で違う3パターン
最終更新 2026-10-31|運営 チャトナビ(合同会社HPN)
「副業の収入が増えたら、国民健康保険や年金に入り直すことになるの?」
「扶養を外れたら、保険料はいくら増えるの?」
副業を始めた人が、収入が増えてくるタイミングで必ず気になる話です。ところが検索すると、税金(所得税・住民税)の話と社会保険の話が混ざった記事が多く、結局自分はどのケースなのか分かりにくいままになりがちです。
この記事は、業務委託で報酬をお支払いしている事務所の立場から、国保・年金の線引きを立場別に整理した実務レポートです。私たちは税理士でも社労士でもないため、個別の金額や判定は断定しません。判断に必要な「どこを見るか」と「誰に聞くか」を中心に書きます。なお、チャトナビを含むチャットレディの仕事は18歳以上(高校生不可)が対象です。
結論:副業収入が増えたとき、答えは立場によって3つに分かれる
先に結論です。「副業収入が増えると国保・年金はどうなるか」は、いま何の健康保険・年金に入っているかで答えが変わります。
| 立場 | いまの加入先 | 副業収入が増えたときの主な論点 |
|---|---|---|
| A. 会社員のまま副業 | 会社の健康保険・厚生年金 | 業務委託の副業なら、原則そのまま。副業先で雇用される形だと二重加入の論点が出る場合あり |
| B. 配偶者の扶養に入っている | 配偶者側の健康保険・国民年金第3号 | 年間収入の線(130万円未満など)を超えると、扶養から外れて自分で国保・年金を払う形になる場合 |
| C. 退職後・自営で国保 | 国民健康保険・国民年金第1号 | 国保料は自治体の計算式で決まり、前年の所得などが反映される場合が多い |
パターンA:会社員のまま副業する場合、国保・年金は変わる?
会社の健康保険と厚生年金に入っている人は、その加入が続く限り、国民健康保険や国民年金に入る立場ではありません。業務委託の副業収入が増えても、これだけで国保に切り替わるわけではないのが原則です。
変わりやすいのは社会保険ではなく税金
副業の所得が増えて影響が出やすいのは、所得税と住民税です。年間の所得が一定額を超えると確定申告が必要になる場合があります。給与を1か所から受けている人の場合、国税庁のタックスアンサー(No.1900)では、給与所得・退職所得以外の所得の合計が20万円を超えると確定申告が必要とされています。ここでの20万円は収入ではなく所得(収入−経費)です。
住民税の扱いは別の制度で、会社に伝わるかどうかの論点を含みます。詳しくは会社にバレない副業の選び方|住民税と確定申告でバレる仕組みで整理しています。申告の流れ全般はチャットレディの確定申告|いくらから必要?やり方と注意点もあわせてどうぞ。
注意したいのは「副業先で雇用される」ケース
副業先で雇用され、その会社の社会保険の加入要件を満たす場合は、二重加入の手続きが必要になる場合があります。これは業務委託ではなく雇用の話です。契約書が「雇用契約」なのか「業務委託契約」なのかを確認してください。チャトナビの報酬は業務委託契約に基づくもので、給与ではありません。
パターンB:配偶者の扶養に入っている場合の「130万円」
国保・年金の話で本当に動きが出るのは、扶養に入っている人です。ここは税金の扶養と社会保険の扶養が別制度である点が最大のポイントです。
| 比較項目 | 税金の扶養(配偶者控除など) | 社会保険の扶養(健康保険・年金) |
|---|---|---|
| 見る数字 | 所得(収入−経費) | 年間収入(経費を引いて見るかは加入先の健康保険による) |
| 期間の見方 | その年の1月〜12月 | 扶養に入る時点と、その後の見込み |
| 判断する人 | 税務署 | 配偶者が加入している健康保険 |
| 外れたときに変わること | 配偶者側の税金 | 自分で国保・国民年金を払う形になる場合 |
日本年金機構の案内では、被扶養者の収入要件は年間収入130万円未満です(60歳以上や障害のある方は180万円未満。同居の場合は被保険者の年間収入の2分の1未満という条件もあります)。この金額は将来にわたる見込みで判断される点も特徴です。
計算式に数字を当てはめた目安
130万円を月あたりに直すと、次のようになります。
月に約10.8万円ペースの収入が続く見込みなら、年間では130万円に近づく計算です。
もうひとつ、所得の計算式の例です。年間の報酬が100万円で、機材や通信費などの経費が20万円なら、所得は80万円(100万円−20万円)です。ただし社会保険の扶養では、この経費を引いた数字で見てもらえるかが加入先の健康保険で異なります。「所得で見る税金」と同じ感覚で安心しないでください。
扶養から外れたあとの国保・年金
- ・健康保険:配偶者の扶養から外れると、自分で国民健康保険などに加入する形になるのが一般的です
- ・年金:国民年金の第3号被保険者から、自分で保険料を納める第1号被保険者に変わる場合があります
- ・手続き:市区町村の窓口や年金事務所での届出が必要になる場合があります
保険料の金額は自治体や年度で変わります。この記事に具体的な金額は載せていません。詳しくは日本年金機構・お住まいの市区町村の案内で確認してください。
月にどれくらい働くと収入がどのあたりになるかを見積もりたい方は、副業で月10万円は週何時間?在宅ワーク別に時給換算で比較【2026年10月】も参考になります。
パターンC:退職後・自営で国保に入っている場合
すでに国民健康保険と国民年金に入っている人(退職後、自営業、フリーランスなど)は、副業の収入が増えたときに別の論点が出ます。
- ・国保料は自治体ごとの計算式で決まり、多くの場合、前年の所得などがもとになります
- ・所得が増えた翌年に、保険料が上がる場合があります
- ・国民年金(第1号)の保険料は、原則として所得に関係なく定額です
国保料の計算方法(所得割・均等割・平等割など)は自治体で名称も項目も異なります。目安を知りたいときは、お住まいの市区町村のホームページにある試算ページか、国保の窓口が確実です。
※ 年金は、保険料を納めた期間が将来の受給に反映されます。受給額の見込みは「ねんきんネット」などの公的な案内で確認できます。
よくある誤解と失敗:国保・年金まわりで多い4つ
| 誤解・失敗 | 実際に起きること | 対処の方向 |
|---|---|---|
| 税金の扶養の線だけ見て安心する | 所得の線は超えていなくても、収入が130万円に近づき社会保険の扶養が外れる場合がある | 税金と社会保険の線を別々に確認する |
| 過去の合計だけ見て判断する | 社会保険の扶養は見込みで見られるため、年の途中でも判断が変わりうる | 月ごとの収入を記録して見通しを立てる |
| 経費を引けば大丈夫と思い込む | 社会保険側で経費が認められるかは加入先の健康保険で異なる | 配偶者の勤め先の健保に取り扱いを聞く |
| 手続きを後回しにする | 届出の遅れで、保険料の納付や医療費の扱いに影響が出る場合がある | 扶養が外れそうなら早めに窓口へ相談する |
もうひとつ多いのが、「年金を払うのが損だから扶養の範囲に収める」という考え方です。扶養に収めるかどうかは、保険料の増減だけでなく、将来の年金や保障の内容、働き方の希望を含めた判断になります。どちらが得かは世帯ごとに違うため、一律には言えません。年収の壁や扶養の考え方はチャットレディの扶養と住民税|会社バレとの関係を整理でも整理しています。
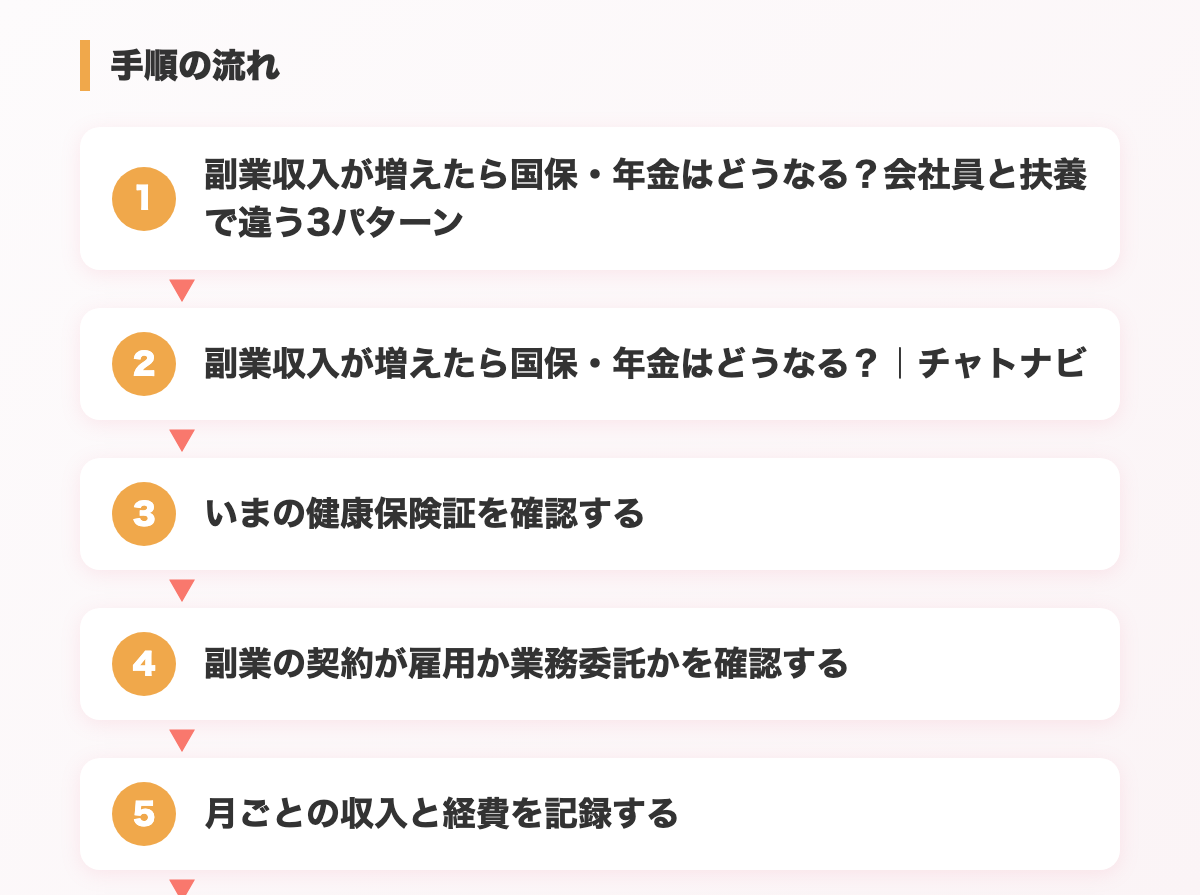
自分の立場を確認する手順(5ステップ)
いまの健康保険証を確認する
副業の契約が雇用か業務委託かを確認する
月ごとの収入と経費を記録する
税金の線と社会保険の線を別々に確認する
扶養が外れそうなら早めに窓口へ相談する
収入の記録や経費の考え方はチャットレディの経費、何が落とせる?確定申告で損しない仕分け方にまとめています。在宅で副業をしている場合の扶養との関係は扶養内で働く在宅副業|年収の壁と損しない働き方も確認してください。
よくある質問
Q. 会社員が副業で稼ぐと、国民健康保険に入り直す必要がありますか?
会社の健康保険・厚生年金に入っている間は、業務委託の副業収入が増えただけで国保に切り替わるのが原則ではありません。副業先で雇用されて加入要件を満たす場合などは別なので、加入先の健康保険組合や年金事務所に確認してください。
Q. 配偶者の扶養に入っています。副業収入はいくらまでですか?
日本年金機構の案内では、年間収入130万円未満(60歳以上や障害のある方は180万円未満)で、見込みで判断されます。経費の扱いなどは加入している健康保険で異なるため、配偶者の勤め先の健康保険に確認してください。
Q. 扶養から外れると年金はどうなりますか?
第3号被保険者の資格がなくなり、国民年金の第1号被保険者として自分で保険料を納める形になるのが一般的です。手続きと金額は市区町村の窓口や年金事務所で確認してください。
Q. 副業の収入は国民健康保険料の計算に入りますか?
国保に加入している場合、多くの自治体で前年の所得などをもとに計算されます。算定方法は自治体ごとに異なるため、市区町村の国保窓口に確認してください。
まとめ
副業収入と国保・年金の関係は、会社員か、扶養か、国保加入者かで分かれます。会社員は税金、扶養の人は130万円前後の社会保険の線、国保加入者は翌年の保険料が主な論点です。税金の線と社会保険の線は別物なので、混ぜずに確認してください。
チャットレディは収入の保証がある仕事ではなく、稼げる金額には幅があります。だからこそ、始める前に自分の立場を確認し、記録を取りながら進めるのがおすすめです。報酬の具体的な率は支払いサイクルや契約形態で変わるため、LINEでご案内しています。働き方の線について聞きたいことがあれば、気軽にご相談ください。
関連:チャトナビの求人トップへ
※ 本記事は一般的な情報提供であり、税務・社会保険の個別の判断を示すものではありません。金額や要件は年度・制度改正・加入先によって変わります。詳しくは国税庁、日本年金機構、加入している健康保険、お住まいの市区町村、税理士・社会保険労務士など一次情報をご確認ください。※ 18歳未満(高校生を含む)は応募できません。
執筆・監修 チャトナビ運営事務局
Stripchat・DXLIVEを扱う現役の配信事務所(合同会社HPN)。日々の運営データと面談で聞かれる実際の疑問をもとに記事を書いています。
あわせて読みたい
チャットレディの収入シミュレーションは信じていい?鵜呑みにしない3つの注意【2026年版】
売上換算と手取りの違い、稼働時間の落とし穴、新人期間の注意を計算例とロードマップで解説
配信機材は買う?借りる?初期費用を3パターンで比べました【2026年版】
自分で揃える・貸与・通勤の3パターンを、誤解の検証と計算例つきで正直に比較します
DXLIVEで売上を伸ばす5つの習慣|伸び悩む人が見直すチェックリスト
切り方・時間帯・覗き会員・見た目・配信後の連絡を、やってはいけないことと計算例つきでチェックリスト化しました
Stripchatのゴール設定はどう決める?初心者が失敗しない4つの型
金額・段階数・中身の決め方を4つの型で比較。トークンの計算例とよくある失敗5つも、現役事務所がまとめました